Suomen suuret rakennemuutokset

Uusi Suomi uutisoi teollisuuden osuuden arvonlisäyksestä tippuneen 19 prosenttiin ja kuvaa tätä "synkäksi luvuksi". Teollisuuden arvonlisäys ei sinänsä ole sen arvokkaampaa kuin palveluiden tai alkutuotannonkaan, joten ehkä tämän luvun synkkyys liittyy siihen, että se indikoi heikkoa suhdannetilannetta.

Tarvitaan uusi sana. Minä tarvitsen uuden sanan. Aasinsilta on Wikipedian määritelmän mukaan "kirjallinen siirtymätekniikka, jossa tekstiin lisätään irrallinen tai kömpelö viittaus johonkin, mitä aiotaan käsitellä seuraavaksi". Se, mitä minä harrastan, on irrallisia tai kömpelöitä viittauksia tuoreeseen uutisointiin tai kommentaariin, joista hypätään johonkin asiaa sivuavaan vähemmän ajankohtaiseen aiheeseen.

Teksti alkaa siis varsinaisesti tästä.

Minun on pitänyt jo jonkin aikaa liittää tänne pari käppyrää Suomen talouden rakenteen kehityksestä. Käppyrät ovat Riitta Hjerppen teoksesta Suomen talous 1860-1985: Kasvu ja rakennemuutos, joka on ystävällisesti luettavissa pdf-muotoisena Suomen Pankin sivuilla.* Ensiksikin bruttokansantuotteen jakautuma eli eri alojen osuus kansantalouden arvonlisäyksestä.


Jalostus eli teollisuus ja rakentaminen on siis ollut merkittävin arvonlisäyksen lähde lyhyen aikaa joskus 1950-luvun taitteessa (sotakorvaukset?); ennen sitä alkutuotanto, sen jälkeen palvelut. Onko niin, että Suomen metsävarannot pitivät alkutuotannon osuutta korkealla samaan aikaan kuin muissa maissa tehostuva maatalous oli jo lähettänyt poikansa ja tyttärensä kaupunkiin tehtaisiin? Joka tapauksessa mitä työpaikkoihin tulee, jalostus ei ole koskaan ollut suomalaisten tärkein työllistäjä, kuten alla olevasta hienosta käppyrästä näkyy.


Oma sukuhistoriani on tässä hauska esimerkki. Saatan tietää tai muistaa väärin, mutta käsittääkseni alkutuotannossa työskennelleiden isoisovanhempieni jälkeen perheeni on saanut leipänsä palvelualoilla, enemmän tai vähemmän koulutettuna.


Kolme kysymystä.

Ensimmäinen kysymys: miksi alkutuotannon supistuminen oli kivuttomampi ja edistyksellisempänä nähty rakennemuutos kuin nykyinen teollisuuden rakennemuutos? Ainakin kuvioita katsomalla on vaikea kieltää, etteikö edellinen olisi ollut "isompi" rakennemuutos. Olen halukas kuulemaan teidän selityksiänne. Omat mutuiluni:

  • Jälkiviisaus. Alkutuotannon lasku oli kivuliasta ja on edelleen, mutta siitä on tullut osa suurta suomalaista edistystarinaa. Teollisuuden siirtymisestä Aasiaan ei ole vielä tullut osa suurta menestystarinaamme.
  • Jostain syystä työmarkkinat toimivat paremmin edellisessä rakennemuutoksessa kuin nykyisessä. Siirtymä alkutuotannosta jalostukseen ja palveluihin oli helpompaa kuin nykytilanteessa kaivattu siirtymä jalostuksesta palveluihin. Miksi? Liittyykö väestöllinen muutos tähän jotenkin?
  • Nyt teollisuudesta katoavat työpaikat ovat suhteellisen korkean jalostusarvon työpaikkoja, kun taas aiemmin siirryttiin köyhältä maaseudulta vähän vähemmän köyhiin kaupunkeihin. Onko näin?

Monilla on omat, politiikkaan liittyvät selityksensä (rikkidirektiivi/ahnas ay-liike/toimitusjohtajien huonot valinnat), mutta omasta mielestäni jalostuksen lasku on niin pitkä ja yleislänsimaalainen trendi, että politiikalla on vaikea sitä selittää.

Toinen kysymys: mitä tarkoitusta tämä jaottelu palvelee? Mitä se on palvellut aiemmin, palveleeko se sitä enää? Palveluihin mahtuu kuitenkin kaikenlaista. Tämä jaottelu kertoo hyvin yhden ison tarinan, mutta kertooko se mitään muuta?

Kolmas kysymys: tietääkö joku, miten tämä on mennyt muissa maissa? Oliko jalostus tärkeämpi kuin Suomessa?


*Käydessäni Lappeenrannan kirjastossa juhannuksen alla törmäsin näiden kuvien päivitettyihin versioihin, mutta en millään saa nyt päähäni kirjan nimeä. Joka tapauksessa tässä kännykkäkuvakaappaukset BKT-kuviosta ja työllisyyskuviosta, jos jotakuta kiinnostaa aivan viime vuosiin yltävä tarkastelu.

Kutistuva kurjuus

Katsoin tässä eräänä iltana Areenasta Ulkolinja-dokumentin "Teollisuus hylkää Kiinan". Dokumentti oli valaiseva ja herätti ajatuksia. Dokumentin kertoja ei kuitenkaan malttanut olla asettamatta nähtyä vääriin kehyksiin. Esimerkiksi yhdessä kohdassa kuuluu seuraava:

Kiinalaisten sijoituksen vahvistavat Kambodžan taloutta. Talousihmeen on saanut aikaan 300 000 tehdastyöläisen reservi. Tekstiilialan tuoma kasvu ja työpaikat ovat kuitenkin vaikuttaneet hyvin vähän köyhyyteen.

Todellisuudessa Maailmanpankin tietojen mukaan äärimmäisessä köyhyydessä - alle 2 dollaria/päivä - elävien osuus puolittui 38 prosentista 19 prosenttiin vuodesta 2004 vuoteen 2009 (data on jokseenkin hajanaista). Muutkin köyhyysmittarit osoittavat alaspäin. Ja varmaan tällä on jotain tekemistä tekstiilialan tuoman kasvun ja työpaikkojen kanssa.

Tuore kehitysyhteistyön mielipidemittaus osasi kertoa, että 68 prosenttia suomalaisista luulee, että maailmassa on enemmän äärimmäisessä köyhyydessä eläviä ihmisiä kuin vuonna 1990. Ihmiset kamoon! Kolme neljästä uskoo, että alle puolet kehitysmaiden lapsista aloittaa peruskoulun, kun todellisuudessa osuus on yli 90 prosenttia. Jengi hei!

Ehkä ihmisten väärillä käsityksillä on jotain vaikutuksia vaikkapa heidän äänestyskäyttäytymiseensä, en tiedä. Lähinnä minua surettaa, että niin monilla on väärä käsitys siitä maailmasta, missä he elävät.


P.S. Mielenkiintoista on muuten myös se, että suomalaiset tietävät aika hyvin, kuinka suuri osuus bruttokansantulosta menee kehitystyöhön - ehkä tämän 0,7-keskustelun myötä - mutta aliarvioivat kuitenkin kehitysyhteistyöhön käytettävän rahamäärän, joka on noin 1,1 miljardia vuodessa.

EKP löytää uuden tavan sanoa, miten huonosti asiat ovat

Olen pahoillani tauosta ja erityisesti siitä, etten päässyt kirjoittamaan EKP:n viime torstain kokouksesta heti sen jälkeen.

Kokouksen teema oli "forward guidance", eli seuraten Suomen pankin suomennosta "ennakoiva viestintä". Tässä se, mistä puhutaan:

The Governing Council expects the key ECB interest rates to remain at present or lower levels for an extended period of time. This expectation is based on the overall subdued outlook for inflation extending into the medium term, given the broad-based weakness in the real economy and subdued monetary dynamics.

Tämä on aiempaa isommin sanottu. Maaliskuussa EKP ilmaisi sitoutumisensa kasvua tukevaan politiikkaan "niin pitkään kuin sille on tarvetta". Tämä maaliskuun lausunto oli itselleni helpotus, koska vielä helmikuussa luulin, että EKP tekee asioita lyhyemmän tai pidemmän aikaa kuin niitä on tarpeen tehdä.


Vinoilu sikseen, mistä ennakoivassa viestinnässä on kyse? On kaksi tapaa lähestyä tätä. Ennakoiva viestintä on tapa toteuttaa rahapolitiikkaa, jonka voi nähdä aivan uutena tai vanhan jatkeena.

Vanhan jatketta se on siinä mielessä, että rahapolitiikassa on aina kyse siitä, mitä tehdään tulevaisuudessa. Kuten makroraamattu Interest and Prices sanoo, yli-yön-koron nykyinen taso sinänsä on merkitykseltään mitätön talouden toimijoille. Rahapolitiikka on odotettu tulevien korkotasojen polku.

Uutta se on siinä mielessä, että korko-odotusten ohjaamisen aste on kasvanut eri keskuspankkien viestinnässä viime vuosina merkittävästi. Esimerkiksi EKP ei katso enää riittäväksi sitä, että se kirkastaa markkinatoimijoiden mieliin hintatavoitettaan (alle-mutta-lähes 2 prosentin vuosi-inflaatio keskipitkällä aikavälillä), vaan se on katsonut tarpeelliseksi puhua instrumenteistaan, joilla se toteuttaa rahapolitiikkaa. Miksi näin?

En rehellisesti sanottuna tiedä. Vastaus ei ole "nollakorkorajoite", ainakaan tutkimuksen näkökulmasta katsottuna. Ennakoiva viestintä on osa hyvää rahapolitiikkaa kaikissa tilanteissa. Mitä nollakorkorajoitteeseen tulee, tunnettu Eggertsson & Woodford-artikkeli, joka korostaa viestinnän tärkeyttä nollakorkorajoitteen oloissa, puhuu korko-odotuksista nollakorkorajoitteen poistuttua.

Keskuspankit ovat toteuttaneet, käyttääkseni Stevenson & Wolfersin termiä, Ihaa-strategiaa, joka on nimetty puolen hehtaarin metsän alakuloisen aasin mukaan. Ihaa katsoo taloutta ja sanoo: "Hommat taitaa mennä metsään vielä piiiitkään, joten korotkin pysyvät matalalla piiiitkään." Tai kuten Mario Draghi asian ilmaisee:

On the first point, we believe that the outlook for inflation in the medium term is such that it justifies this new way of communicating, this forward guidance. It justifies this new way of communicating a downward bias in interest rates.

Ihaa-strategia ei ole uutta politiikkaa, joka elvyttää talouskehitystä paremmin kuin vanha. Ihaa-strategia on vain uusi tapa sanoa, miten huonosti asiat ovat.

Tiikeri-strategia, joka on nimetty Puhin energisemmän ystävän mukaan, näyttää hieman samanlaiselta, mutta on todellisuudessa aivan erilainen. Tiikeri katsoo taloutta ja sanoo, että "Taloudessa menee niin huonosti, että pidetäänpä korkotaso matalalla pitkään! Pidetään se alhaalla vielä sittenkin, kun talous lähtee nousuun, vaikka inflaatio nousisikin hetkellisesti ikävän korkeaksi."

Tiikeri-strategia on uutta politiikkaa. Tiikeri-strategia on johtajuutta.

Hetken näytti siltä, että Yhdysvaltain keskuspankki Fed voisi olla Tiikeri, mutta se taitaa edelleen ollakin Ihaa. Aina odotettua parempien työmarkkinauutisten jälkeen sen puheet elvyttävän politiikan lopettamisesta. Erityisesti edellisen kuun heikko talouskehitys johtuu paljolti tästä.
 
EKP:n ennakoiva viestintä on askel eteenpäin. Se on askel sinne, missä Fed on ollut jo jonkin aikaa ja missä tutkimus on ollut vielä pitempään, mutta askel eteenpäin yhtä kaikki. Keskuspankit ovat hitaita, ja ehkä tämä antaa toiveita tulevasta. Pinoen analogiaa analogian päälle voisi sanoa, että Ihaa on Abra, joka on sinänsä hyödytön, mutta voi kehittyä Tiikeriksi/Kadabraksi/Alakazamiksi. Kuitenkin, on vaikea nähdä että tämä muuttaisi merkittävällä tavalla politiikkaa, joka on edelleen tiukasti kiinni EKP:n mandaatissa ja siinä, miten EKP tulkitsee tuota mandaattia.


Historiallisen ennakoivan viestinnän lisäksi Draghi näytti, että absurdi viestintä on edelleen keskuspankin leipälaji. OMT on EKP:n valtionvelkakirjojen osto-ohjelma, jota ei ole käytetty mutta joka on auttanut laskemaan kriisimaiden velastaan maksamia korkoja. OMT on tärkeä, salaperäisyyksien ympäröimä ohjelma, joten siitä kysytään lehdistötilaisuuksissa taajaan. Draghi korostaa, että OMT on valmis käytettäväksi.

With regard to the OMT programme, it is ready to be activated.

Tämä selvä. Entäpä kun Draghilta kysytään asiakirjoista, jotka koskevat OMT:n toimintaa ja joiden perään toimittajat kyselevät jatkuvasti?

The second point is that OMT legal acts will be ready when OMT is ready to be activated. What is the benefit of having it now? People are working on that by the way. So I am giving you the same answer as last time. It is going to be ready when OMT is ready to be activated.

Niin mitä? Toisin sanoen "A tosi", "B epätosi", ja "A->B". Jokin tässä mättää.

Ja mitä hyötyä siitä olisi? Voisin kuvitella, että yksityisiä lainanantajia kiinnostaisi se, missä asemassa he ovat suhteessa EKP:hen, jos OMT:n kohteena ollut maa jättää velkojaan maksamatta. Muutenkin näinkin merkittävää taloudellista valtaa käyttävän instituution olisi syytä olla avoin kaikissa asioissa. Ihan noin niin kuin demokratiankin takia.

Draghin salaperäisyys saattaa liittyä siihen, että OMT-ohjelman laillisuus on tällä hetkellä punnittavana Saksan perustuslakituomioistuimessa Karlsruhessa. Ehkä Karlsruhessa päätetään, että perussopimus, jonka mukaan EKP ei saa lainoittaa jäsenmaita suoraan, edellyttää että EKP ottaa osto-ohjelmansa myötä suosituimmuusaseman suhteessa yksityisiin lainanantajiin, mikä tietenkään ei näitä lainanantajia miellytä. Parempi että perustuslakituomioistuin asettaa raamit joiden puitteisiin politiikka tungetaan kuin se, että EKP:n katsottaisiin rikkoneen suoraan lakia.

Fanipuheenvuoro Aku Ankan puolesta

Kaikki Suomessa ilmestyneet Aku Ankka-sarjakuvat ovat pian luettavissa verkosta Aku Ankka Lataamo-nimisestä palvelusta. Tämä on loistava uutinen ja luonnollisesti ryhdyn asiakkaaksi heti kun vain voin. Toivoisin, että Lataamoon otettaisiin pian mukaan myös taskukirjat. Keräsin Roope Ankan taskukirjoja aiemmin, mutta sitten luovutin sillä ajatuksella että ne löytyvät kuitenkin pian verkosta, joten turha haalia niitä tilaa viemään.

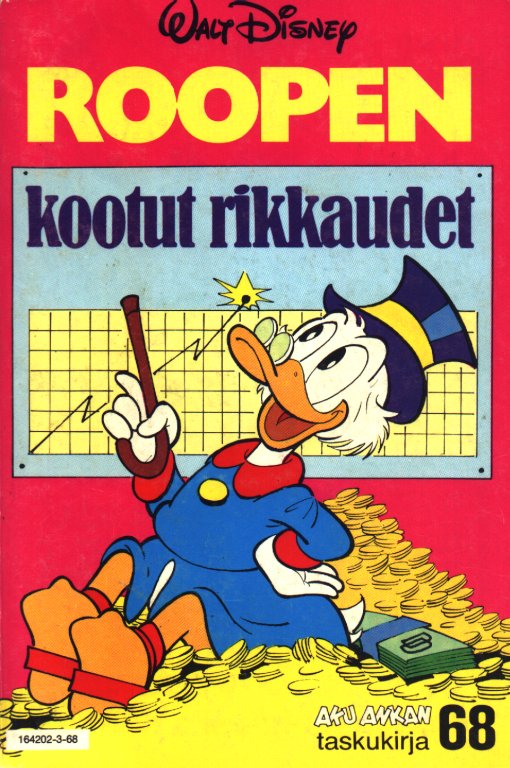
Ostin muutama viikko sitten matkalla kirpputorilta erään Aku Ankan taskukirjan numero 68 "Roopen kootut rikkaudet". Otin uudella luurillani talteen joitakin ruutuja tuosta kirjasta, ja ajattelin jakaa niitä teidän kanssanne, koska ne ovat puhdasta kultaa. Juonethan näissä tarinoissa ovat yksinkertaisia, vaikka seikkailut ovat toisinaan melko villejä:


HUUMERUOHOVAINIOT


Aku Ankkaa pitääkin lukea, ei juonta seuraten, vaan yksittäinen ruutu tai ruutupari kerrallaan, irrottaa se kontekstista ja makustella sitä. Katsokaa vaikka seuraavaa kuvaa. Se on paljon hauskempi, jos EI tiedä kuvan kontekstia.

Missä Akun silmät oikein ovat?


Ankka-tarinat, erityisesti Roope-tarinat, ovat myös loistavaa luettavaa talousmielessä. Roopen pakkomielteinen rakkaus rahaan tietenkin alleviivataan puhki jokaisessa tarinassa. Tämän taskarin ensimmäinen ruutu tekee sen selväksi juonen ja hahmonkehityksen kannalta täysin tarpeettomalla, mutta silti niin sopivalla huoneentaululla.

KULTA ON KULTAA


Roopen ahneus ei ole kuitenkaan hänen käyttäytymisensä omituisin piirre. Omituisinta Roopessa on se, kuinka hän jahtaa sanomalehtiä puistoissa ja juoksee kolikoiden perässä pitkin katuja. Seuraavat ruudut tekevät lähes parodiaa tästä toiminnasta:


Tämän ymmärryksen jälkeen Roope suo itselleen lohtua soittamalla elintarviketehtaansa johtajalle ja käskemällä häntä nostamaan kaikkien tuotteiden hintaa kymmenellä prosentilla.


Roope on siis hukannut 19 markkaa, ja käyttää KOLME VUOROKAUTTA siihen, että tarkistaa supertietokoneensa - koska Ankkalinnassahan ei muunlaisia tietokoneita ole - laskelmat. Sitten hän valittaa siitä, kuinka hänellä ei ole varaa moiseen tappioon.

Mikä selittää sen, että Roopella ei ole omasta mielestään varaa menettää 19 markkaa, mutta hänellä on varaa käyttää kolme vuorokautta omaa aikaansa helmitaulun hermostuneeseen hiveltämiseen? Ei tartuta helppoon vastaukseen ja julisteta Roopea rationaalisuudeltaan puutteelliseksi ankaksi.

Tuntuu selvältä, että ajalla ei ole lainkaan vaihtoehtoiskustannusta Ankkalinnassa. Ankat elävät seikkailusta toiseen eivätkä vanhene lainkaan. Tämä auttaa ymmärtämään sitä, miten tuhlaavaisesti Roope tuntuu käyttävän aikaansa. Ajan äärettömyys selittää myös Roopen rakkauden kultaan. Kun aika on ääretöntä, se ei ole niukkaa, joten ainoa niukkuuden lähde ja sitä kautta ainoa asia, jolla on ulkoista arvoa Ankkalinnassa, ovat asiat, joita ei voida tuottaa äärettömälläkään työpanoksella (tai pääomalla, joka voidaan tuottaa käyttäen työvoimaa). Mitä tällaiset asiat ovat? Kulta. Öljy. Muinaiset aarteet. Nämä ovat juuri niitä asioita, joiden haalintaan Roopen seikkailut tyypillisesti liittyvät. Jos olet jämähtänyt ikuisesti nykyaikaan, mikä onkaan arvokkaampaa kuin menneisyys ja sen aarteet?


Myös Aku pääsee tässä taskarissa havainnollistamaan mielenkiintoisia taloudellisia tosiasioita. Seuraavassa ruutukolmikossa Aku dialogissaan koronkiskurin kanssa ilmaisee runollisen tiiviisti sen, että raha - ymmärretäänpä se vaihdannan välineenä tai varallisuutena - ei ole sama asia kuin luotto.


Aku käsitti asian aika nopeasti.


Seuraava paneeli havainnollistaa rahoituksessa tunnettua ilmiötä nimeltään gambling for resurrection, jossa tappioita kärsinyt toimija alkaa ottaa entistä enemmän riskiä juurikin saadakseen tappiot takaisin, joko psykologisista tai organisaation kannustinjärjestelmään liittyvistä syistä.

Legitinkuuloinen pulju.


Ehkä siis Aku Ankka, joka on kiitettävästi opettanut mm. luovaa kieltä ikäryhmälle toisensa jälkeen, voi opettaa jotain myös taloudesta ja taloustieteestä.


P.S. Ankkalinnan omaperäiset aikaulottuvuudet käyvät ilmi jo kyseisen numeron 68 kannesta, jonka perusteella vaikuttaisi siltä, että niinä harvoina hetkinä kun Roopen rikkauksien arvo laskee, myös aika kulkee taaksepäin.
P.P.S. Jos nuorisotyöttömyys mietityttää vielä, kannattaa katsoa VATTin melko tuore policy brief aiheesta. Sitaatti paprusta: "Koko 2000-luvun onkin ollut niin, että työttömyysasteen mukaan työttömiksi laskettavista suomalaisnuorista yli puolet on todellisuudessa ollut opiskelijoita".

Onko nuorisotyöttömyydessä mitään erityistä?

Nuorisotyöttömyydestä on puhuttu paljon viime aikoina. Tämän puheen taustalla on ajatus siitä, että juuri nuorison työttömyydessä on jotain erityistä. En ole kuitenkaan kovin usein nähnyt avattavan tätä ajatusta kovin pitkälle. Aiheuttaako nuorison työttömyys yhteiskunnallista levottomuutta herkemmin kuin muiden ikäryhmien työttömyys, vai ovatko työttömyyden seuraukset nuorille vakavammat kuin muille ikäryhmille? Tässä IMF:n F&D-lehden tekstissä mainitaan pari syytä: ensinnäkin työttömyyden vaikutukset tulevaisuudelle ovat merkittävämpiä nuorille koska, noh, heidän tulevaisuutensa on pitempi ja toiseksi koska nuoret ovat yhteiskunnassa jo muutenkin sellainen ryhmä, jolla on suhteessa vanhempiin ikäluokkiin vähän resursseja/valtaa.

On kuitenkin sanottava, että keskustelu nuorisotyöttömyydestä on jossain määrin harhaanjohtavaa. Ei euroalueella ole nuorisotyöttömyysongelmaa, euroalueella on työttömyysongelma. Nuorisotyöttömyys on korkealla, mutta niin on yleinen työttömyyskin. Nuorisotyöttömyys on korkeammalla kuin yleinen työttömyys, mutta niin se on aina. On totta, että nuorisotyöttömyys vaihtelee suhdanteissa voimakkaammin kuin yleinen työttömyys, ja niin se on tehnyt nytkin. Jos kuitenkin katsotaan nuorisotyöttömyyden suhdetta kokonaistyöttömyyteen, muutos on euroalueella ollut melko pieni: ennen kriisiä, vuosina 2000-2006 nuorisotyöttömyyden suhde kokonaistyöttömyyteen oli noin 1,93; kun taas vuonna 2012 se oli 2,02.

Eikä nuorisotyöttömyyden suhde kokonaistyöttömyyteen ole erityinen "kriisimaissakaan".


Mikäli maakoodit eivät ole tuttuja, selvennykset löytyvät täältä. Kriisimaat on merkitty kuvioon vaaleammalla sinisellä, ja kriteerinä olen käyttänyt maan osallistumista ERVV:n tai EVM:n ohjelmaan. Näitä maitahan on viisi: Irlanti (IE), Espanja (ES), Kreikka (EL), Kypros (CY) ja Portugali (PT). Suomessa (FI) nuorisotyöttömyyden suhde kokonaistyöttömyyteen on korkeampi kuin yhdessäkään näistä maista.

Nuorisotyöttömyys on osa eurokriisiä. Euroopan työmarkkinoiden ongelma on työttömyys yleisesti, ei nuorisotyöttömyys erityisesti. Mikä tahansa onkaan lempiselityksesi tämänhetkisille talousongelmille - kokonaiskysynnän puute, rahoitusmarkkinoiden ongelmat, työmarkkinoiden sääntely - sen ei pitäisi selittää nuorisotyöttömyyttä erityisesti, vaan työttömyyttä yleisesti.

Koetin katsoa tätä suhdetta työmarkkinasääntelyn suhteen, enkä löytänyt mitään erityistä. Tämän taustalla lienee seuraavat tekijät: i) mitään suhdetta ei ole, ii) työmarkkinasääntelyä on hyvin vaikea mitata (käytin OECD:n yleisindeksiä) ja iii) havaintojen määrä oli aika pieni. Erään (pdf) European Sociological Review'ssä julkaistun paperin mukaan tiukka irtisanomislainsäädäntö nostaa erityisesti nuorisotyöttömyyttä.

Kaipaan kommentteja. Missä määrin nuorisotyöttömyys on erityinen ongelma ja miksi? Pitäisikö työmarkkinoiden uudistamisessa tähdätä sellaisiin toimenpiteisiin, jotka kohentavat erityisesti nuorten asemaa työmarkkinoilla, ja miksi pitäisi tai ei pitäisi?

EKP odottaa, josko tilanne olisi huono vielä kuukauden päästä

EKP:n neuvosto kokoontui jälleen männä torstaina ja päätti jättää ohjauskoron ennalleen 0,5 prosenttiin. Tämä tilanteessa, jossa pankki ennustaa inflaatiovauhdin olevan 1,4 % vuonna 2013 ja 1,3 % vuonna 2014. Tämä ei tietenkään ole EKP:n itse asettaman inflaatiotavoitteen mukainen tilanne, mutta pankki on hidas liikkeissään. Mikäli tilanne jatkuu samanlaisena seuraavan kuukauden, tulemme ensi kokouksessa todennäköisesti näkemään päätöksiä. Kyseessä voi olla ohjauskoron lasku, mutta tämän sijassa tai tämän lisäksi mahdollisia ovat muut taloutta ja luottomarkkinoita kiihdyttävät toimenpiteet, joista torstain kokouksen jälkeisessä lehdistötilaisuudessa puhuttiin melko paljon.

EKP näkee tällä hetkellä ongelmia rahapolitiikan välittymisessä reaalitalouteen. Yrityssektorin (pl. rahoitussektori) lainojen määrä on laskussa ja erityisesti pienten ja keskisuurten yritysten luotonsaannista ollaan huolissaan. Draghin mukaan EKP on kuitenkin nyt valmis tarvittaessa ottamaan käyttöön useita epätavanomaisia keinoja rahan ja luoton lisäämiseksi euroalueella, kuten negatiivinen korko reserveille ja pk-yrityslainapakettien osto-ohjelma. Näistä lisää sitten jos ja kun niitä aletaan toteuttaa.

Kokouksessa nostettiin parissa kysymyksessä esille euroalueen korkea työttömyys. Draghin vastaukset näihin eivät ole kaunista kuultavaa.

The Governing Council is of the persuasion that the present levels of unemployment are the result of a combination of cyclical factors, as well as structural factors. As of cyclical factors, there is no doubt that the labour market in general is experiencing the combined effects of a credit crunch and the unavoidable fiscal consolidation that many of these countries have had to undertake.

Euroalueen työttömyydessä on siis EKP:n mukaan suhdannekomponentti, joka johtuu 1) heikosta pankkisektorista ja 2) (keskupankin mukaan) välttämättömästä julkisen talouden tasapainottamisesta. Rahapolitiikkahan ei tähän suhdannekomponenttiin vaikuta mitenkään.


Tämä ei ole se talouspolitiikan sektori jota te etsitte.


Lehdistötilaisuuden viimeinen kysymys-vastaus-pari oli briljantti, one for the history books. Liitän sen tähän kokonaisuudessaan:

Question: You talked about dramatism a few minutes ago and I am afraid I will be a little bit dramatic now because I am from a country that has an unemployment rate of 27%, which is a number of a great depression, a fiscal policy that is contractionary and a monetary policy in Spain and also in other countries that is also contractionary because credit is not available to small and medium-sized companies. Are you telling the Spanish, Portuguese, Irish or even Italian people that the ECB can’t do anything else with inflation actually lower than 2%?

Draghi: Well, I am not sure I get the point, but I think I get it. First, the fact that inflation is low is not, by itself, bad; with low inflation, you can buy more stuff. Second, we don’t see deflation and that is what we have to fear. We don’t see that yet. Third, fiscal consolidation is and remains unavoidable. It should be clear I think to everybody that you cannot have growth with endless debt creation. Sooner or later, you are going to be punished and the whole thing stops and that’s exactly what happened after the financial crisis in many countries. Fourth, are there ways to make fiscal consolidation growth-friendly? The answer is yes. Fiscal consolidation in most countries has taken the shape of increasing taxes and there are many reasons for that. Often this was done in an emergency situation or unfortunately because the easiest thing to do is to raise taxes. Now that is not growth-friendly and it is not growth-friendly because it happens in parts of the world where taxes are already very, very high. So what would be a better way? A better way would be the difficult way, namely to reduce unproductive government expenditure and reduce taxes together. But once you have done that – and in a sense I hinted at this before – you also have to ask yourself why these countries were not competitive. Why did they have to rely for growth in the good times, or “fairyland” times, on the protected sectors that were shielded from international competition? And then you ask yourself what should these countries change to become more competitive? And then what adjustments are needed in order to achieve this objective? The encouraging thing is that we see that most countries, if not all of them, are in this process, which of course is very painful, and I don’t think I miss one opportunity to make sure that you all know how aware of this we all are in the ECB.

Toimittajalle: chapeau! Draghin vastauksessa on useita huolestuttavia puolia.


Ensinnäkin se paljastaa, kuinka vähän EKP välittää työttömyydestä. Deflaation torjuminen riittää.

Toiseksikin Draghi alkaa nähdä positiivisia puolia rahapolitiikan epäonnistumisessa, eli matalassa, alle puolentoista prosentin inflaatiossa. Draghi korostaa ns. Pigou-vaikutusta, eli kun hintataso laskee (tai inflaatio hidastuu), kotitalouksien rahavarojen ostovoima nousee, jolloin heillä on varaa kuluttaa enemmän. Pigou-vaikutuksessa on ehkä joitakin teoreettisiakin ongelmia, mutta mikä tärkeintä siitä puhuminen asettuu sitä näkemystä vastaan, miten me ymmärrämme rahapolitiikan ja miten keskuspankit, ml. EKP, viestivät rahapolitiikasta. Tämän näkemyksen mukaan rahapolitiikassa on kyse koroista. Jos inflaatio hidastuu ja nimelliskorko pysyy ennallaan, tämä tarkoittaa Fisher-yhtälön kautta korkeampia reaalikorkoja, ja tätä kautta kannustaa yrityksiä jättämään investointeja tekemättä ja kuluttajia siirtämään kulutusta nykyhetkestä tulevaisuuteen.

Kolmanneksi keskuspankkiirien pitäisi olla se rationaalinen ja teknokraattinen osa talouspolitiikkaa, eikä osa sitä kuoroa, joka alleviivaa ja auttaa kansalaista tulkitsemaan tapahtumat alkukantaisessa moraalikehikossa: hyvät ajat olivat "keijukaisaikoja", aikoja joina maiden kasvu perustui "loputtomaan velan luontiin", joka ennemmin tai myöhemmin tulee pysähtymään ja maita "tullaan rankaisemaan".

Neljänneksi on ollut aiemminkin selvää, että syystä tai toisesta keskuspankit preferoivat menoleikkauksia veronkorotusten sijaan julkisen talouden tasapainottamisessa. Se mitä Draghi tuo tähän vastauksessaan lisää on se, että menojen leikkausten lisäksi pitäisi laskea veroja. Mikäli se päättää liikkua todellisuuden ulottuvuuksissa, ajatus siitä, että verojen alennukset auttavat tasapainottamaan julkista budjettia ja ovat osa fiskaalisesti vastuullistaa politiikkaa tulee törmäämään kahteen valtavaan virtahepoon talouspolitiikan olohuoneessa: Yhdysvaltain 40. ja 43. presidentit Ronald Reagan ja George W. Bush. Yleinen verojen alentaminen yleensä tuhoaa budjetteja, enkä tiedä miksi se ei tekisi niin myös nyt ja täällä.

Sitä paitsi, talouden mittarit ovat aina suhteellisia. Jos puhuu siitä kuinka verot ovat jo "hyvin, hyvin korkealla" puhuu siitä, kuinka verot ovat "hyvin, hyvin korkealla" suhteessa johonkin, ja se mihin tuo vertailu tehdään pitäisi tulla kuulijalle selväksi. Se kuinka totuudenmukainen tai relevantti Draghin lausunto on riippuu täysin siitä, mihin ne ovat suhteessa. Tässä tilanteessa "hyvin, hyvin korkeilla" veroilla voidaan viitata verojen tasoon esimerkiksi i) suhteessa historiallisiin arvoihin, ii) suhteessa muihin maihin, iii) suhteessa siihen, mitä optimaalisen verotuksen tutkijat sanovat, iv) suhteessa siihen, mitä Mario Draghin oma malli hänen päänsä sisällä kertoo hänelle.


Ja ei, ekspansiivinen finanssipolitiikka euroalueen tasolla ei toimi, viimeistään siksi että Phillips-käyrä ei ole L:n muotoinen eli elvytys saisi aikaan työpaikkojen lisäksi inflaatio-odotusten kasvua ja sitä kautta EKP:n karvat pystyyn ja ohjauskoron ylös. Jos sen sijaan kriisimaat saisivat troikalta lisää aikaa tai (mikä parempi) saataisiin aikaan velkojen leikkauksia ja rahoitusjärjestelmä sen kestäisi, niin sitten puhuttaisiin asiaa. Joka tapauksessa jäämme odottamaan seuraavaa kokousta.


P.S. Pahoittelut tauosta, koetan palata pari tekstiä viikossa-tahtiin.

srmsps 5: maksukyvyttömyys ja oma pääoma

Hyvä tietokirja syntyy hyvästä kysymyksestä. Jared Diamondin Tykit, taudit ja teräs kysyy, miksi Francisco Pizarro miehineen tuli kukistamaan inkat sen sijaan, että inkat olisivat tulleet kukistamaan eurooppalaiset. Anat Admatin ja Martin Hellwigin Banker's New Clothes: What's Wrong With Banking and What to Do about It on hyvä tietokirja. Se myös syntyy hyvästä kysymyksestä, joskin se mainitsee kysymyksensä vain hyvin lyhyesti.

Lokakuussa 2008 IMF arvioi että subprime-asuntoluotot aiheuttivat 500 miljardin dollarin tappiot rahoitusmarkkinoilla. 500 miljardia dollaria on paljon, mutta kaikki on suhteellista. Kun it-kupla puhkesi Yhdysvalloissa 2000-luvun alussa, osakemarkkinoilla tuhoutui viisi biljoonaa dollaria varallisuutta. Siinä missä subprime-luotoista lähti liikkeelle sukupolvemme merkittävin talouskriisi, it-kuplasta seurasi vain lyhyt ja matala taantuma. Miten kymmenen kertaa pienempi varallisuuden tuhoutuminen aiheutti taantuman, joka oli kymmenen kertaa suurempi? Admatin ja Hellwigin vastaus on se, että siinä missä it-kuplan tappion kantoivat lopulliset sijoittajat, kuten eläkesäästäjät, asuntoluottokupla romutti voimakkaasti velkaantuneen pankkisektorin taseet ja tätä kautta vaaransi luotonvälityksen koko taloudessa.

Tämän ymmärtämiseksi on hyvä ymmärtää pari yksinkertaista asiaa yritysten rahoituksesta ja taseista. Ja tätä kirjassa käydään ansiokkaasti läpi, toistoa pelkäämättä. Lyhyesti sanottuna, yrityksellä on periaatteessa kaksi tapaa rahoittaa toimintansa; hankkia varoja, joita se muuntaa tuottavasti niin, että se voi tulevaisuudessa maksaa nämä varat takaisin ja omistajille osinkoa. Yritys voi ottaa velkaa (ns. vierasta pääomaa) tai kerätä sijoittajilta omaa pääomaa. Admati ja Hellwig huomioivat, että pankeilla näiden kahden suhde on erikoinen: niillä on verrattuna muiden alojen yrityksiin suhteettoman paljon velkaa suhteessa omaan pääomaan. Miksi näin on? Ovatko pankit erityisiä?

Vastaus on kyllä ja ei. Pankit eivät ole erityisiä siinä mielessä, että rahoituksen välittämistä pitäisi rahoittaa enemmän velalla kuin vaikkapa autojen tai kännyköiden valmistamista. Pankit ovat kuitenkin erityisiä siinä mielessä, että niiden toiminta on tärkeää koko talouden kannalta aivan eri mittaluokassa kuin vaikkapa auto- ja kännykkäfirmojen. Tämä liitettynä valtion institutionaaliseen epäonnistumiseen - kyvyttömyyteen sitoutua olemaan pelastamatta pankkeja tarpeen sattuessa - saa aikaan sen, että pankeille velalla rahoittaminen on suhteellisesti kannattavampaa kuin muille aloille. Sijoittajat lainaavat mielellään rahaa pankeille tietäessään, että ongelmien syntyessäkin velka maksetaan takaisin, vaikka veronmaksajien pussista jos ei muuten.

Se, että pankit rahoittavat toimintansa velalla, tekevät niistä hauraampia tappioiden edessä. Marko Terviö esittää omassa arviossaan numeerisen esimerkin tämän havainnollistamiseksi. Velkaantuneet pankit ajautuvat herkemmin maksukyvyttömyysongelmiin, mikä näkyy luottovirtojen kuivumisena niin rahoitusmarkkinoilla kuin muuallakin taloudessa. Admatin ja Hellwigin politiikkasuositus, tai oikeastaan -vaatimus, on se että pankeilta vaadittavan oman pääoman minimiosuudesta on tehtävä sääntelyn ensisijainen työkalu ja erityisesti sitä on nostettava merkittävästi nykyisestä parista, muutamasta prosentista 20-30 prosenttiin. Admati ja Hellwig argumentoivat, että tämä olisi ilmainen lounas - pankit olisivat vakaampia, mutta yhteiskunnallisesti tällä ei olisi lainkaan merkittäviä kustannuksia. Luotonvälitys ei heikentyisi, kasvu ei heikentyisi. Ilmaisia lounaita on aina vaikea niellä, mutta Admatin ja Hellwigin perustelut ovat vakuuttavia.

Oman ymmärrykseni kannalta Bankers New Clothes oli valtavan tärkeä kirja. Se kontraa ja kiertää monia tuttuja rahoitusmarkkinoihin liittyviä diskursseja.

Ongelma on rahoitusmarkkinoiden irrationaalisuus. Talletuspaot ja moninaiset tasapainot ovat seksikkäitä (näihin olen itsekin useissa postauksissa keskittynyt), mutta todellisuudessa taustalla ovat aidot maksukykyongelmat. Talletuspaot eivät todellisuudessa synny ex nihilo, vaan hyvinkin paniikinomaiselta näyttävän käyttäytymisen taustalla on hyviä arvioita pankkien todellisesta maksukyvystä (ks. esim. kirjassakin siteerattu Calomiris & Mason (pdf)).

Ongelma ovat liian suuret pankit. Olen pitkään ollut sitä mieltä, että too-big-to-fail on liioiteltu ongelma. Pienten pankkien rahoitusmarkkinoilla on keskinäisriippuvuutta ja systeemisiä riskejä, eikä pankkien koko ole siinä mitenkään ratkaiseva tekijä. Eivät Espanjan cajat tai Saksan landesbankenit olleet noiden maiden suurimpia pankkeja. Ja vaikka too-big-to-fail olisikin ongelma, se ratkeaa helpommin tekemällä pankeista vakaampia pääomasäännösten kautta kuin asettamalla absoluuttisia kattoja pankkien koolle.

Meidän on palattava vanhoihin aikoihin ja estettävä finanssipeli tallettajien rahoilla. Tämä on ehkä tämänhetkisen rahoitusmarkkinasääntelyn uudistamisen keskeisin ajatus, voimakkaasti läsnä mm. Liikasen raportissa. Admatin ja Hellwigin mukaan tämä lähestymistapa ei pureudu keskeiseen ongelmaan ja sivuuttaa tärkeitä tosiasioita. Heidän mukaansa pankkitoiminnan suhteellinen vakaus Glass-Steagall-aikakaudella - tai tarkemmin ajanjaksolla 1940-1970 - on enemmänkin seuraus tuon ajan voimakkaasta taloudellisesta kasvusta ja Bretton Woods-järjestelmään liittyneestä valuuttakurssivakaudesta kuin sääntelystä itsestään. Mitä vastaavaan sääntelyyn nykytaloudessa tulee, Admati ja Hellwig argumentoivat että i) se ei ratkaisisi peruspankkien taipumusta velkaantua ja kriisiytyä, ii) se ei onnistuisi eristämään investointipankkeja muusta taloudesta ja iii) käytännössä padon rakentaminen peruspankkien ja investointipankkien välille niiden välisten rahavirtojen pysäyttämiseksi on melko vaikeaa.

Peruspankkien erottaminen investointipankeista vaatii peruspankkien sijoitustoiminnan sääntelyä niin, että sääntelijä katsoo, mitkä finanssi-instrumentit ovat turvallisia ja mihin peruspankki saa tallettajien varoja sijoittaa. Tämä on kuitenkin keinotekoista ja luo katteetonta turvallisuuden tunnetta. On turvallisempaa olettaa, että jopa valtion velkakirjojen arvo voi merkittävästi laskea. Pääomasuhteen sääntely on paljon yksinkertaisempi tapa tehdä pankeista turvallisempia.

Ei Admatin ja Hellwigin ehdotuskaan ole täysin idioottivarma ja teoreettisesti puhdas. Harva second-best-ratkaisu on. Kirjan luettuani olen kuitenkin melko vakuuttunut siitä, että nykyiset pääomavaatimukset ovat liian alhaiset ja että vaadittavalla pääomasuhteella pitäisi olla nykyistä keskeisempi rooli rahoitusmarkkinasääntelyssä.

Kirja on selkeä ja nopealukuinen ja ymmärrettävissä myös kepein pohjatiedoin. Tutkimuksellinen tieto on vahvasti mukana, mutta lukijaystävällisesti jätetty alaviitteisiin kirjan loppuun. Podcastien kuuntelijoita saattaa kiinnostaa tämä EconTalk-jakso, jossa Admati on vieraana kertomassa kirjasta.

Blogiarkisto